인하 기대는 시장 가격에 없습니다 — 선물은 12월 인상 65%, 3월까지 +32bp

제작 노트 · 조사 에이전트 4 · 원장 76행 · 본문 숫자 78/78 원장 대조 · 반론 2회(반박 수정 뒤 통과) · 집필 모델 fable · 41분
인사이트 리포트 · 담당 유하은(매크로·채권 담당) · 선물 내재 확률로 읽는 11월 연준 경로 숫자 원천: ① 알파증류소 수집 DB(지수·수급·신용·macro_live) ② 공개 지수 시세(미 재무부 곡선·NY Fed·Yahoo) ③ 국내 증권가 자료(10/29~11/5) ④ 공개 역사 데이터(검증 원장 refs.md). 확인되지 않은 수치는 '참고값'으로 표시합니다.
1. 결론 먼저 — 11월의 연준 경로는 인하가 아니라 한 번 더 인상입니다
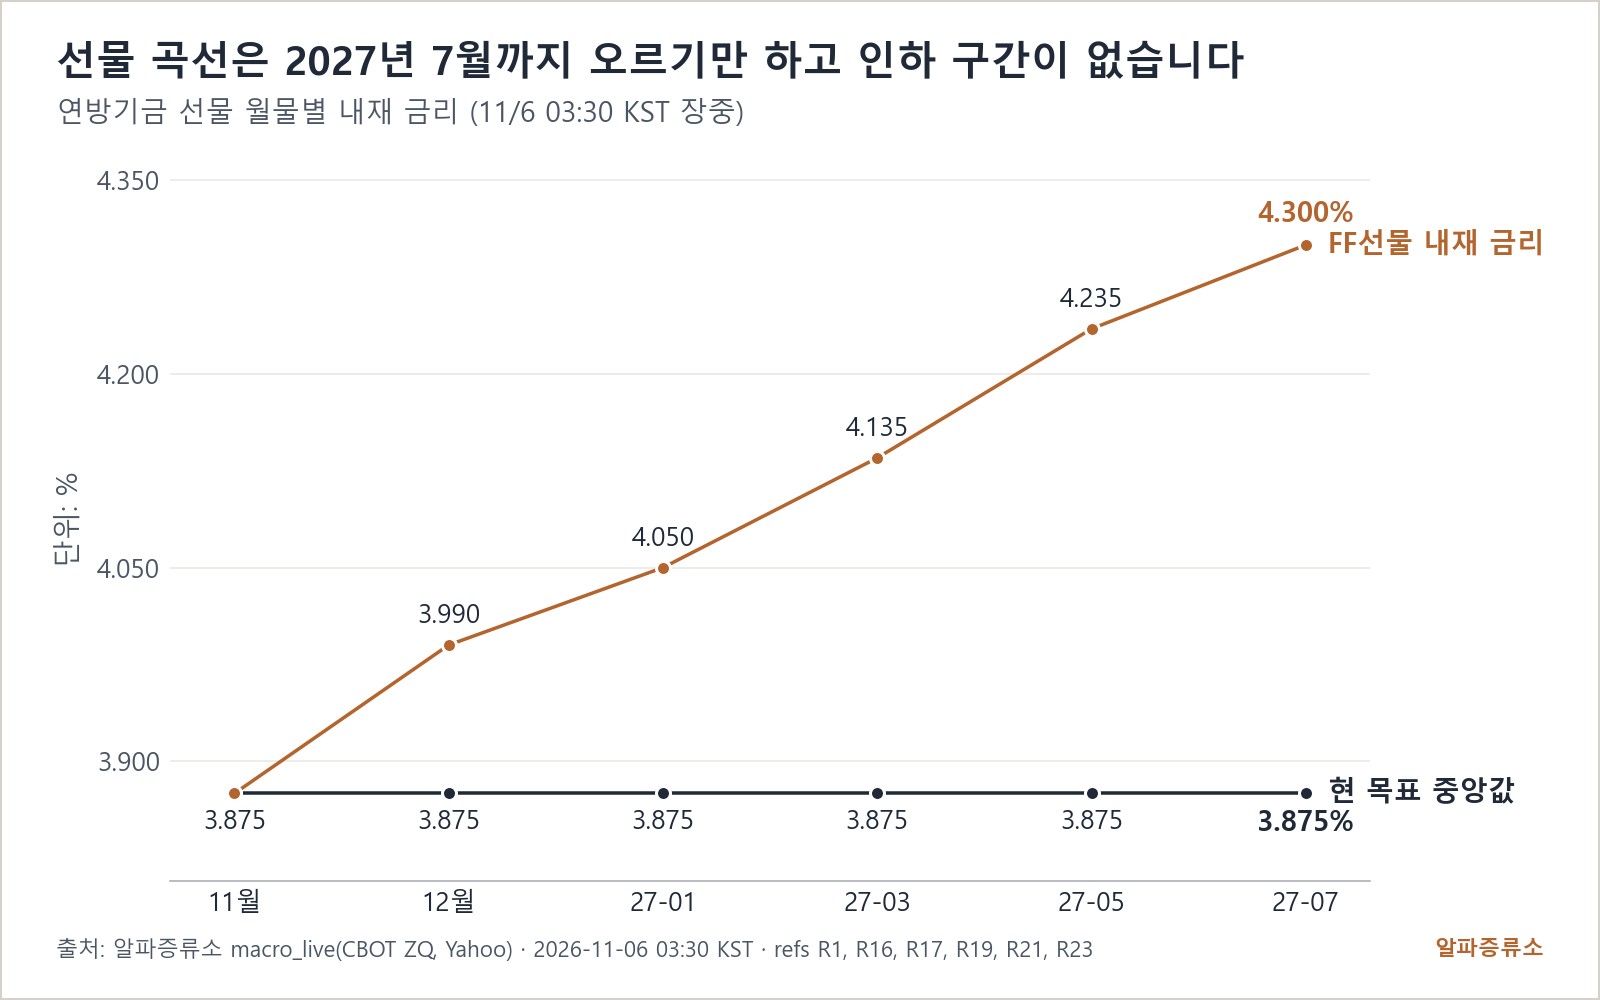
시장 가격이 말하는 것은 분명합니다. 연방기금 선물은 12/9 FOMC의 인상 확률을 64.8%, 동결을 35.2%로 매기고 있습니다(11/6 03:35 KST 장중, 자체 계산). 3/17까지 누적 내재 변화는 +32.1bp이고, 2027년 7월물 내재 금리 4.30%는 현 목표 중앙값 3.875%보다 42.5bp 높습니다(11/6 장중). 곡선의 평균 경로에 순인하가 없습니다(분포의 꼬리는 별개입니다). 틀린 것은 기대가 아니라 질문이었다고 판단합니다. 11월의 물음은 "언제 내리나"가 아니라 "12월에 한 번 더 올리고 멈추는가"입니다.
지금 켜진 축은 셋입니다. 첫째, 인상 사이클 속의 장기금리입니다. 미 10년은 10/5 5.31%에서 11/4 4.89%로 42bp 내렸지만, 2년 4.58%(11/4 공식 종가)는 목표 상단 4.00%보다 높아 추가 인상을 품고 있습니다. 둘째, 유동성 완충입니다. 역레포 잔액 0.1십억달러(11/5), 재무부 일반계정 938.2십억달러(11/3)로 지준을 받쳐 줄 여유분이 비어 있습니다. 셋째, 한국입니다. 10년물이 내렸는데도 코스피는 11/5 5,383.80으로 2026년 고점 대비 -40.9%의 새 저점을 썼습니다.
2. 핵심 표 — 시장이 가격에 넣은 연준 경로와 그 주변
| 항목 | 값 | 기준 | 뜻 |
|---|---|---|---|
| 12/9 FOMC 인상 확률 | 64.82% | 11/6 03:35 장중 | 과반이 인상 |
| 1/27 FOMC 인상 확률 | 19.18% | 11/6 03:35 장중 | 1월은 쉼 |
| 3/17까지 누적 내재 변화 | +32.1bp | 11/6 03:35 장중 | 약 1.3회 인상 |
| 2027-07월물 내재 금리 | 4.30% | 11/6 03:30 장중 | 현 중앙값 +42.5bp |
| 미 2년 / 10년 | 4.58% / 4.90% | 11/4 공식 종가 | 2년이 상단 4.00% 위 |
| 미 10년 2026년 고점 | 5.31% | 10/5 종가 | 이후 42bp 하락 |
| 역레포 / TGA | 0.1 / 938.2십억달러 | 11/5 / 11/3 | 완충 소진 |
| 코스피 | 5,383.80 | 11/5 확정 | 고점 대비 -40.9% |


표가 말하는 것은 두 가지입니다. 정책금리 쪽은 12월 인상이 과반이고 1월은 동결이 우세해, 선물은 "한 번 더 올리고 쉰다"를 기본으로 봅니다(11/6 03:35 KST 기준). 장기금리 쪽은 10년이 고점에서 42bp 내렸지만 2년이 상단 위에 있어, 커브가 인상 종료를 선언한 것은 아닙니다(11/4 공식 종가 기준).
3. 2018년 4분기와 지금 — 같은 것 둘, 다른 것 둘
선물은 인상 하나를 더 담았고, 연내 인하는 가격에 없습니다. 12/9 회의 뒤 내재 정책금리는 4.04%, 3/17 뒤는 4.20%입니다(11/6 03:35 장중). 국내 증권가 자료(10/29)의 다수는 연말 상단 4.25%를, 소수(10/30)는 최종금리 4.50%를 참고값으로 제시하는데, 선물은 그 사이에 있습니다. 12개월 단기금리 4.382%(국내 시황 자료 11/3, 참고값)도 상단 위입니다. 반대 논거는 10월 성명에서 서두름의 뉘앙스가 빠졌다는 해석이지만, 가격은 아직 그쪽으로 움직이지 않았습니다.
금리 하락폭만으로 바닥 시점을 재기는 2018년에도 어려웠습니다. 2018년에는 10년이 11/8 3.23%에서 고점을 찍고 48bp 내린 시점(46일 뒤, 12/24)에 S&P500 바닥(-19.8%)이 왔고, 그날 10년은 2.75%, VIX는 36.07이었습니다(ref_series). 금리는 그 뒤에도 2019-01-03 2.55%까지 20bp 더 내렸습니다. 지금은 10/5 고점 뒤 30일(달력일), 42bp 하락 지점(11/4 종가)입니다. 하락폭이 비슷하다고 바닥이 같은 자리에 오는 것은 아닙니다. 다른 것은 깊이입니다. 2018년 4분기 고점 대비 저점 낙폭은 S&P500 -19.8%, 코스피 -15.4%였고, 코스피를 2018년 연중 고점(1/29 2,598.19) 대비로 재면 -23.3%였습니다. 2026년 코스피 -40.9%(6/22 연중 고점 대비, 11/5 종가)는 같은 연중 고점 대비 기준으로 2018년 전체(약 11개월, 고점→저점)의 1.8배이고, 이를 4.5개월 만에 기록했습니다. 2026년은 아직 저점이 확정되지 않았습니다. 10년 금리는 2018년 고점 3.23%보다 1.66%p 높습니다(11/4 4.89% 기준). 2018년 고점은 ^TNX 기준이며, 재무부 곡선으로는 3.24%(참고값)입니다.

유동성 완충이 얇다는 점은 2018년과 같습니다. 역레포 0.1십억달러(11/5), TGA 938.2십억달러(11/3), SOFR 3.94%(11/4)로 목표 중앙값 3.875%보다 높습니다. 연준 총자산은 6,745.6십억달러(10/28 H.4.1)입니다. 국내 증권가 자료(11/3)는 4분기 순차입 6,180억달러를 참고값으로 제시하며 현금 효과를 빼면 조달 필요가 늘었다고 봅니다. 부채한도 여유분 7,130억달러(11/5 자료, 참고값)가 소진되는 2027년 초까지 TGA가 내려가면 지준에는 우호적이지만, 해소 뒤 재충전은 반대 방향입니다.
한국은 금리보다 외국인이 가격을 정합니다. 코스피 외국인은 20거래일 22조원, 5거래일 9.4조원을 팔았고 11/5 하루 3.4조원을 팔았습니다(11/5 확정). 기관 7.5조원, 개인 6.6조원이 받았습니다(20거래일 합). 신용융자는 10/12 34.29조원에서 11/4 28.64조원으로 5.65조원 줄어 레버리지는 먼저 빠졌습니다. 원/달러는 서울 마감 1,341.50원(11/5, 참고값)이었으나 역외는 1,355.82원(11/6 03:45 장중)입니다. VIX는 26.65(11/6 03:30 장중, 전일 16.61)입니다. 강세 쪽은 중간선거 뒤 20거래일 10년 평균 -20.9bp(국내 증권가 자료 10/30, 참고값)를 근거로 들지만, 지금은 금리보다 수급이 먼저입니다.

4. 시나리오 — 확률 합 100
| 시나리오 | 확률(데스크 판단) | 그림 | 트리거 |
|---|---|---|---|
| 12월 인상 뒤 쉼(선물 기본) | 40% | 12/9 인상, 1/27 동결. 10년은 4.37~5.31% 안, 외국인 매도 둔화 | 11/10 CPI 뒤에도 12/9 인상 확률 과반 유지, 10년 5.31% 미경신 |
| 고점 확인·동결 | 35% | 12/9 동결 확률이 인상을 역전. 2년 4.58% 아래, 원/달러 하락 | 11/6 고용 둔화로 12/9 인상 확률이 50% 하회 |
| 인상 연장 | 25% | 12/9에 이어 3/17 인상까지 실현(누적 +32.1bp 이상). 10년 5.31% 재돌파 | 11/10 CPI 상회로 3/17 인상 확률이 과반(현 44.29%) 위로, 원/달러 1,355.82원 위 정착 |
가장 큰 시나리오가 과반이 아닙니다. 확률은 선물 가격에 맞춘 데스크 판단입니다. 첫째와 셋째를 합한 12월 인상 확률 65%와 동결 35%는 선물(인상 64.82%, 동결 35.18%, 11/6 03:35 기준)과 같습니다. 선물의 3/17 인상 확률 44.29%에는 12월 동결 뒤 3월 인상 경로도 섞여 있어, 12월·3월 연속 인상인 인상 연장에는 25%를 두었습니다. 11/6 고용과 11/10 CPI가 세 시나리오 사이의 무게를 옮길 수 있습니다.
5. 볼 것, 피할 것, 단기와 중기
볼 것(우선순위 순). ① 12/9 인상 확률 64.82%(11/6 03:35 장중) — 과반 아래로 내려오면 기본 시나리오 수정. ② 미 2년 4.58%(11/4) — 상단 4.00% 아래로 내려오면 인상 종료 신호. ③ TGA 938.2십억달러(11/3) — 감소 전환이면 지준 우호. ④ 외국인 5거래일 순매수 -9.4조원(11/5) — 순매수 전환이면 코스피 바닥 신호.
단기(1~4주). 11/6 고용과 11/10 CPI가 12/9 인상 확률을 과반 위에 두면 국고채 듀레이션 확대는 미루는 편이 맞습니다. 외국인 순매도가 이어지는 동안 코스피는 금리 하락만으로 반등하기 어렵습니다.
중기(1~6개월). 2027년 초 부채한도 협상 구간에 TGA가 내려가면 유동성은 잠시 우호적입니다. 선물이 2027년 중 인하를 가격에 넣기 시작하면 그때가 듀레이션과 코스피 비중을 다시 볼 시점입니다.
피할 것. ① 인하를 전제로 한 장기물 듀레이션 확대 — 선물의 평균 경로에 인하가 없습니다. ② 신용 레버리지 재진입 — 신용융자가 5.65조원 줄어든 자리(11/4)에서 다시 늘리는 것은 변동성 비용이 큽니다. ③ 금리 하락만 보고 코스피를 추종하는 매매 — 2018년 S&P500 바닥은 10년이 48bp 내린 시점에 왔지만 금리는 그 뒤 20bp 더 내렸습니다. 하락폭(지금 42bp, 11/4 기준)만으로 바닥 시점을 재기는 어렵습니다.
이 글은 정보 제공용이며 투자 권유가 아닙니다. 판단과 책임은 투자자 본인에게 있습니다.
알파증류소 인사이트는 공개 자료와 알파증류소 수집 데이터로 작성한 시장 해설이며 특정 종목의 매매 권유가 아닙니다. 투자 판단의 최종 책임은 투자자 본인에게 있습니다.
발행 뒤 추적 · 자동 재계산 11/08 16:38 KST
발행 기준일 2026-11-06 의 숫자 원장 72건 중 8건을 매일 아침 다시 계산해 지금 값과 견줍니다. 굵은 행은 10%p·10% 넘게 움직인 항목입니다. 글의 판단이 아직 맞는지는 독자와 편집국이 봅니다.
| 무엇 | 발행 때 | 지금 | 변화 |
|---|---|---|---|
| 연방기금 목표범위 중앙값 | 4,075% | 4,075% (11/06) | +0.00% |
| 미 10년 공식 종가 | 4.86% | 4.86% (11/06) | +0.00% |
| TGA 잔액 | 957,175 | 957,175 (11/04) | +0.00% |
| ON RRP 잔액 | 0.15 | 0.15 (11/06) | +0.00% |
| SOFR | 3.92% | 3.92% (11/05) | +0.00% |
| 연준 총자산 | 6,748,145 | 6,748,145 (11/04) | +0.00% |
| VIX 장중 | 25.64 | 25.64 (11/06) | +0.00% |
| 원/달러 역외 장중 | 1,356 | 1,356 (11/06) | +0.00% |