주가는 2018·2022년보다 빠르게, 업황은 초입 — 하이닉스 136일 -56.7%, 두 사이클 낙폭 초과

인사이트 리포트 · 담당 김도훈(반도체 담당) · 하이닉스·삼성전자의 2026년 낙폭을 2000·2018·2022년 고점과 같은 날수로 겹쳐 본 사이클 위치 노트 숫자 원천: ① 알파증류소 수집 DB(일별 종가·투자자별 매매·신용·후행 PER) ② 공개 지수 시세(SOX·나스닥, 과거 조정가는 %만) ③ 국내 증권가 자료(10/30~11/5) ④ 공개 역사 데이터(검증 원장 refs.md). 확인되지 않은 수치는 '참고값'으로 표시합니다.
1. 결론 먼저 — 가격은 2022년급 다운사이클을 먼저 넣었고, 재고와 출하는 아직 꺾이지 않았습니다
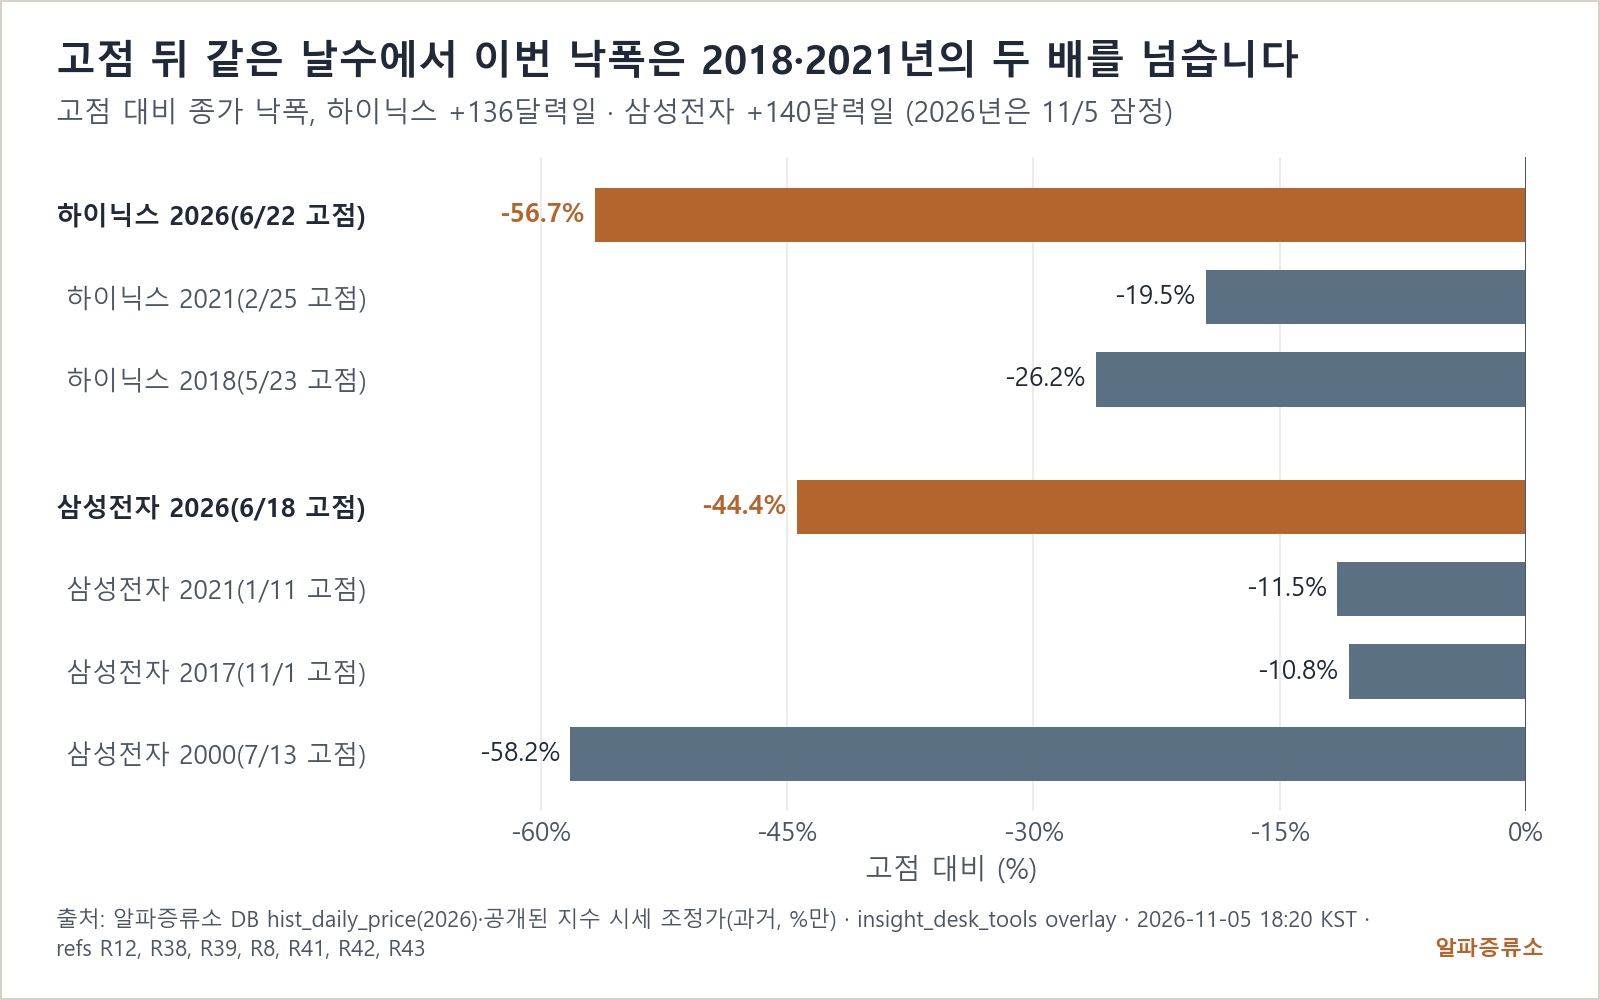
가격보다 출하가 먼저입니다. SK하이닉스는 1,264,000원(11/5 잠정)으로 6/22 고점 2,919,000원 대비 -56.7%, 삼성전자는 201,500원(11/5 잠정)으로 6/18 고점 대비 -44.4%입니다. 고점 뒤 136일 만의 이 낙폭은 2021~22년 사이클 전체(하이닉스 -49.5%, 삼성전자 -42.2%)와 2018년 사이클 전체(-39.5%, -34.6%)를 이미 넘었습니다(공개된 지수 시세·DB 집계). 그런데 업황 계기판은 다릅니다. 국내 증권가 자료(11/4)는 메모리 재고를 10일치 미만으로, 4분기 범용 DRAM 계약가를 전분기 대비 +10~15%로 봅니다(참고값). 그래서 우리는 이번 하락을 '저점 확정'이 아니라 '가격 선반영, 업황 미확정'으로 읽습니다.
지금 켜진 신호는 셋입니다. 첫째, 가격 쪽에서 NAND가 9월 한 달 처음으로 소폭 내렸습니다. 세계 NAND 평균판매가격이 약 1년 만에 전월 대비 -1.6%를 기록했다는 자료(11/3)가 있고, 두 달 연속인지가 문턱입니다(참고값). 반대로 국내 증권가 자료(11/2)는 HBM의 캐파 잠식으로 2027년까지 공급 부족이 이어진다고 봅니다. 둘째, 수급입니다. 외국인은 20거래일(10/7~11/4) 동안 하이닉스를 10조 5,439억원, 삼성전자를 3조 9,152억원 순매도했습니다(DB 집계). 셋째, 기회 쪽에서 밸류에이션입니다. 하이닉스 후행 PER는 고점일 49.51배에서 24.02배(11/4)로 절반이 됐습니다(DB). 다만 이익 정점 전의 낮은 PER는 착시일 수 있어, 기회의 크기는 출하가 정합니다.
2. 핵심 표 — 고점 뒤 같은 날수에서 본 낙폭, 그리고 사이클 전체 낙폭
| 구간(고점 대비 종가 낙폭) | 2026년(이번) | 2021~22년 | 2018년 | 2000년(저점까지) |
|---|---|---|---|---|
| SK하이닉스, 고점 뒤 136일 | -56.7% | -19.5% | -26.2% | - |
| 삼성전자, 고점 뒤 140일 | -44.4% | -11.5% | -10.8% | -58.2% |
| SK하이닉스, 사이클 전체 | -56.7%(진행 중) | -49.5% | -39.5% | - |
| 삼성전자, 사이클 전체 | -44.4%(진행 중) | -42.2% | -34.6% | -64.8%(97일) |
| SOX, 사이클 전체 | -29.8%(진행 중) | -46.5% | -26.0% | -83.9%(943일) |
| 코스피, 사이클 전체 | -40.9%(진행 중) | -34.8% | - | -55.7%(622일) |
| 하이닉스 저점→직전 고점 회복 | - | 411일 | 358일 | - |
기준: 2026년은 11/5 종가(잠정)·SOX 11/4 마감, 과거는 공개된 지수 시세 조정가와 DB 집계. 2000년 하이닉스는 시리즈 시작이 고점 뒤라 비웁니다.


표의 핵심은 속도입니다. 하이닉스 136일 낙폭 -56.7%는 2021년 같은 날수 -19.5%, 2018년 -26.2%의 두 배가 넘습니다(공개된 지수 시세). 삼성전자의 140일 -44.4%도 2021년 -11.5%, 2017년 -10.8%와 거리가 멉니다. 반면 같은 날 고점(공개 지수 시세 기준 6/22)을 찍은 SOX는 -29.8%(11/4)로 2018년 전체 낙폭 수준입니다.
3. 2000·2018·2022년과 겹쳐 보면 — 같은 것 둘, 다른 것 셋
같은 것 첫째: 1차 저점, 반등, 2차 저점의 구조는 2021~22년과 같습니다. 하이닉스는 7/30 -54.7%에서 9/21까지 +42.1% 반등한 뒤 10/20 2차 저점 -59.2%(1,190,000원)를 찍었습니다(DB). 2021년에도 1차 저점 -38.4%(2021-10-12) 뒤 +45.4% 반등이 있었고, 최종 저점 -49.5%는 1년 넘게 지나서야 나왔습니다(공개된 지수 시세). 다만 2021년은 이익이 실제로 줄며 2차 하락이 왔고, 이번엔 아직 분기 이익이 늘고 있어 재료는 다릅니다.
같은 것 둘째: 2018·2022년에는 메모리주가 SOX보다 더 빠졌습니다. 다만 고점 시점은 달랐습니다. 2021~22년 하이닉스 -49.5% 대 SOX -46.5%, 2018년 -39.5% 대 -26.0%입니다(공개된 지수 시세). 고점은 2021년 하이닉스 2/25, SOX 12/27로 10개월 차이가 났고 2018년은 하이닉스 5/23, SOX 3/12였습니다. 2000년은 반대로 SOX -83.9%가 삼성전자 -64.8%보다 더 빠졌습니다(공개 역사 데이터). 이번은 -56.7% 대 -29.8%(11/4)로 격차가 가장 크고, 고점도 같은 날입니다.
다른 것 첫째: 속도가 2018·2022년보다 빠릅니다. 삼성전자 140일 낙폭 -44.4%는 2021년(-11.5%)보다 2000년(-58.2%)에 가깝지만, 2000년은 97일 만에 -64.8%로 이번보다 빨랐습니다(공개 역사 데이터, 검증 원장). 하이닉스는 2000년 비교 데이터가 없습니다. 가격이 이익보다 먼저 움직였으니 '이익이 꺾일 때 2차 하락'의 여지는 과거보다 작을 수 있고, 반대로 수요 자체가 꺾이면 낙폭은 더 깊어질 수 있습니다.
다른 것 둘째: 글로벌 피어 SOX와 나스닥은 아직 조정 범위입니다. SOX는 7/29 1차 저점 -28.6%, 10/6 반등 고점 -9.7%를 지나 11/4 -29.8%로 2차 저점에 와 있고, 나스닥은 10/6 고점 대비 -6.8%에 그칩니다(공개된 지수 시세). 미국 AI 설비투자가 꺾이면 2차 하락의 재료가 됩니다.

다른 것 셋째: 수급이 가격을 만들었습니다. 외국인 20거래일 순매도는 하이닉스 10조 5,439억원, 삼성전자 3조 9,152억원이고, 개인이 1조 5,098억원과 4조 2,599억원을 받았습니다(DB 집계, 10/7~11/4). 11/5 코스피 시장 외국인 순매도는 3조 4,478억원(잠정)입니다. 신용융자잔고는 32.25조원(10/16)에서 28.64조원(11/4)으로 3.61조원 줄었습니다(DB).

업황 계기판: NAND는 9월 한 달 처음으로 소폭(-1.6%, 참고값) 내렸고, 두 달 연속인지가 문턱입니다. 증권가 견해는 갈립니다. 강세 쪽은 HBM이 범용 DRAM 캐파를 잠식해 2027년까지 공급이 빡빡하고, 하이닉스 2027~28년 캐파의 50% 이상이 LTA(장기공급계약)로 묶여 있다는 점을 듭니다(10/30, 참고값). 약세 쪽은 NAND가 DRAM을 앞서는 경험칙을 듭니다(11/3). 우리는 비공개 LTA 조건보다 공개되는 계약가와 출하·재고 지표로 판정합니다.
4. 시나리오 — 확률 합 100
| 시나리오 | 확률(데스크 판단) | 그림 | 트리거 |
|---|---|---|---|
| A. 2022년형 긴 바닥 | 45% | 2차 저점 부근에서 1~2분기 횡보. 이익은 늘지만 가격 상승률이 둔화해 재평가가 늦어짐 | 4분기 DRAM 계약가 상승률이 한 자릿수로 둔화, NAND 가격 두 달 연속 하락, 외국인 20거래일 순매도 지속 |
| B. 2018년형 짧은 조정 뒤 회복 | 35% | 10/20 저점 1,190,000원이 지켜지고 외국인 복귀. 2018년처럼 저점에서 1년 안에 전고점 시도 | 외국인 20거래일 누적 순매수 전환, 4분기 계약가 +10% 이상 확인, SOX가 11/4 저점 위에서 유지 |
| C. 2000년형 추가 하락 | 20% | 미국 AI 설비투자 축소와 데이터센터 인허가 규제로 수요 서사 훼손. 하이닉스 2차 저점 -59.2% 아래로 | 하이퍼스케일러 설비투자 가이던스 하향, DRAM 계약가 전분기 대비 하락, 2027년 서버 출하 전망 역성장 |
가장 큰 시나리오 A가 45%로 과반이 아닙니다. 가격은 이미 A와 B 사이를 넣었고, C로 가느냐는 한국 수급이 아니라 미국 수요 쪽 트리거가 정합니다.
5. 볼 것, 피할 것, 단기와 중기
볼 것(우선순위 순). ① 4분기 범용 DRAM 계약가 전분기 대비 상승률 — 증권가 전망 +10~15%(11/2, 참고값), 한 자릿수로 둔화하면 A·C 쪽. ② 세계 NAND 평균판매가격 전월 대비 — 9월 -1.6%(참고값), 두 달 연속 하락이 문턱. ③ 외국인 20거래일 누적 순매수 — 하이닉스 -10조 5,439억원(11/4, DB), 플러스 전환이 B의 문턱. ④ 하이닉스 2차 저점 종가 1,190,000원(10/20, DB) — 종가로 밑돌면 판단을 바꿉니다.
단기(1~4주). 11/5 -11.0% 급락(DB) 같은 날의 추격 매도보다, ③의 외국인 누적이 플러스로 돌아서는지와 ①의 계약가 고시를 확인한 뒤 움직이는 편이 낫습니다. 반등이 와도 9/21 반등 고점 수준인 고점 대비 -35.6%(DB)까지는 2021년형 되돌림 범위 안이라, 출하 지표가 따라오지 않으면 비중을 늘리지 않습니다.
중기(1~6개월). 과거 저점에서 직전 고점 회복까지 하이닉스는 358일(2018년)과 411일(2021~22년)이 걸렸습니다(공개된 지수 시세). 출하-재고 갭이 플러스로 돌아오고 NAND 가격이 안정되는 분기가 중기 비중을 늘릴 시점입니다.
피할 것. 첫째, 2027년 추정 PER 2.5배(참고값) 같은 피크 이익 기반 밸류에이션에 기대는 판단. 둘째, '덜 빠졌다'는 이유만으로 고르는 반도체 소부장 중소형주. 셋째, 신용융자가 3.61조원 줄어드는 구간(DB, 10/16~11/4)의 레버리지 추격.
이 글은 정보 제공용이며 투자 권유가 아닙니다. 판단과 책임은 투자자 본인에게 있습니다.
알파증류소 인사이트는 공개 자료와 알파증류소 수집 데이터로 작성한 시장 해설이며 특정 종목의 매매 권유가 아닙니다. 투자 판단의 최종 책임은 투자자 본인에게 있습니다.
발행 뒤 추적 · 자동 재계산 11/08 16:38 KST
발행 기준일 2026-11-05 의 숫자 원장 58건 중 6건을 매일 아침 다시 계산해 지금 값과 견줍니다. 굵은 행은 10%p·10% 넘게 움직인 항목입니다. 글의 판단이 아직 맞는지는 독자와 편집국이 봅니다.
| 무엇 | 발행 때 | 지금 | 변화 |
|---|---|---|---|
| SK하이닉스 2021~22 저점→직전 고점 회복 | 1,264,000 | 1,132,000 (11/06) | -10.44% |
| SK하이닉스 일간(11/4 1,420,000원→) | 1,262,000% | 1,132,000% (11/06) | -10.30% |
| 코스피 2026 최고 종가 · 발행 기준일 종가 대비 | 5,384 | 5,060 (11/06) | -6.02% |
| 코스피 일간(11/4 5,683.80→) | 5,384% | 5,060% (11/06) | -6.02% |
| SOX 2026 고점 대비. 고점=6/22 종가 14,634.72(6/18은 14,341.78, 6/19 휴장). 웹 기사(FXEmpire 6/22)의 '6/18 기록 종가'와 다르며 DB 일봉을 따름 | 9,011% | 9,390% (11/06) | +4.21% |
| 코스피 고점 대비(136일) | -40.90% | -44.49% (11/06) | -3.59%p |