블루웨이브 이틀째, 한국은 '선거'가 아니라 '데이터센터 인허가'를 팔았습니다 — 5% 급락이 가격에 넣은 것과 아직 안 넣은 것

인사이트 리포트 · 담당 윤채원(리서치센터장 · 스트래티지스트) · 11/5 오전 발행본을 당일 급락 종가로 다시 쓴 판입니다 숫자 원천: 알파증류소 수집 DB(KRX 투자자별 수급·종가·미국 시세 스냅), 공개 지수 시세(11/5 조회), 국내 증권가 시황 자료의 시장 데이터(11/3~11/5), 공개 역사 데이터(검증 원장 refs.md).
1. 결론 먼저 — 숲부터 보겠습니다
미국 중간선거는 민주당의 상·하원 동시 장악(상원 52석·하원 237석, 11/5 국내 시황 자료 집계)으로 끝났습니다. 미국은 이를 정치 불확실성 해소로 받아 11월 4일 다우 +3.03%, S&P500 +1.58%로 올랐고 VIX는 16.61로 20% 내렸습니다. 한국은 하루 늦게, 반대로 갔습니다. 11월 4일 +0.62%로 버티던 코스피는 11월 5일 −5.3%(5,383.80, 잠정), 코스닥은 −5.1%(678.41)로 마감했고 두 시장에 매도 사이드카가 걸렸습니다(11/5 14:4x 보도). 삼성전자 −7.6%, SK하이닉스 −9.5%였고, 외국인 현물은 −3조 8,316억원이었습니다(11/5 잠정, 5거래일 연속).
이유는 선거 결과 자체가 아닙니다. 텍사스 등 데이터센터 밀집 주의 주지사 선거를 민주당이 이기면서 신규 데이터센터 인허가 제한 우려가 나왔고(11/5 시황 자료), 미국 증설 계획의 절반이 규제 위험에 놓였다는 보도가 따랐습니다(11/5). 한국 증시는 미국 지수가 아니라 미국 AI 인프라 투자에 베팅된 시장이라 이 뉴스에 가장 아픕니다. 시나리오는 셋입니다. 기본은 '견제형 교착'(50%)이고, 이 경우 오늘의 반도체 투매는 과잉 반응입니다. 다만 규제가 실제 행정 조치로 이어지는 시나리오(30%)에서는 반도체가 가장 크게 다칩니다. 그래서 반도체를 더 던질지는 주 정부의 첫 행정 조치를 보고 정하고, 그 전까지는 섹터를 옮겨 비대칭을 줄입니다.
2. 핵심 표 — 역사의 평균과 어제·오늘의 실제
| 항목 | 값 | 원천·날짜 |
|---|---|---|
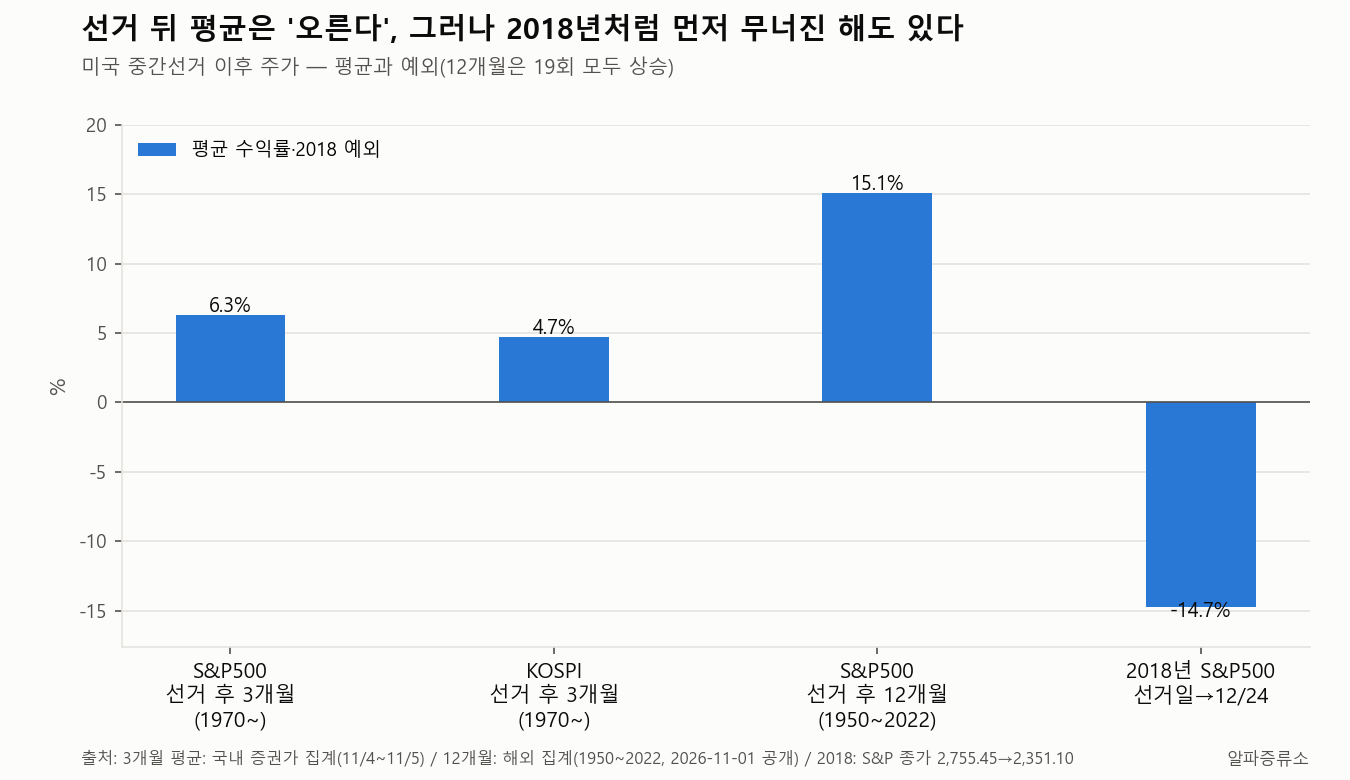
| S&P500 중간선거 후 12개월 평균 | +15.1%(중간값 +14.5%), 1950~2022 19회 모두 상승 | 해외 집계(11/1 공개) |
| 중간선거 후 3개월 평균 | S&P500 +6.3%, KOSPI +4.7% | 1970년 이후, 국내 증권가 집계(11/4~11/5) |
| 2018년 예외 | 선거일 2,755.45 → 12/24 2,351.10(−14.7%) | S&P500 종가 |
| 11/4 외국인 KOSPI 현물 | −2조 4,467억원 | KRX 수급 DB(확정) |
| 11/5 외국인 KOSPI 현물 | −3조 8,316억원 | 11/5 잠정 |
| 11/4 외국인 KOSPI200 선물 | −3,441억원(11/3 −3,506억원) | KRX 수급 DB(확정) |
평균은 경로를 말해 주지 않습니다. 2018년에는 S&P500이 9월 20일 고점 2,930.75에서 크리스마스이브 2,351.10까지 −19.8% 빠진 뒤에야 1년 수익률이 플러스가 됐습니다. 당시 하락의 이유는 선거가 아니라 연준 긴축과 무역분쟁이었습니다. 선거가 끝났다는 사실보다 선거 뒤에 남은 변수가 경로를 정합니다. 이번에 남은 변수는 데이터센터 규제, 재정·셧다운 충돌, AI 조달 비용, 12월 10일 FOMC입니다.
11월 4일 코스피는 장 초반 +3%대에서 개표 중 −4.0%까지 밀렸다가 5,683.80(+0.62%)으로 마감했고, 2차전지·태양광·통신·전기가스가 강하고 반도체는 약보합이었습니다. 11월 5일에는 그 분리가 투매로 바뀌었습니다. 외국인은 10/30 −1조 6,158억원, 11/2 −3,778억원, 11/3 −1조 5,244억원, 11/4 −2조 4,467억원에 이어 11/5 −3조 8,316억원(잠정)으로 5거래일 연속 현물을 팔았고, 그 물량은 개인이 받았습니다. 코스피는 6월 22일 고점 9,114.55 대비 −40.9%로 7월 30일 저점(5,593.56)을 밑돌았습니다(공개 지수 시세, 11/5 잠정).
3. 세 가지 시나리오 — 확률 합 100
| 시나리오 | 확률 | 내용 | 확인 트리거 |
|---|---|---|---|
| ① 견제형 교착 | 50% | 대통령 거부권(무력화엔 양원 3분의 2)과 의회 견제로 급격한 정책 변화가 줄고, 재정 지출 견제로 장기금리 하락. 데이터센터 규제는 주 단위 '속도 조절' | 미 10년물 4.8% 방향, 주 정부가 '중단' 아닌 '조건부 승인'으로 정리 |
| ② 데이터센터 규제 현실화 | 30% | 주요 거점 주에서 신규 승인 중단·전력/용수 요금 차등 시행 | 새 주지사 취임 후 첫 행정명령, 빅테크 capex 가이던스에 '일정 지연' |
| ③ 셧다운·재정 충돌 | 20% | 예산·관세·권한을 둘러싼 정면충돌, 셧다운과 위험회피 | 예산 협상 결렬, 원/달러 급반등 |
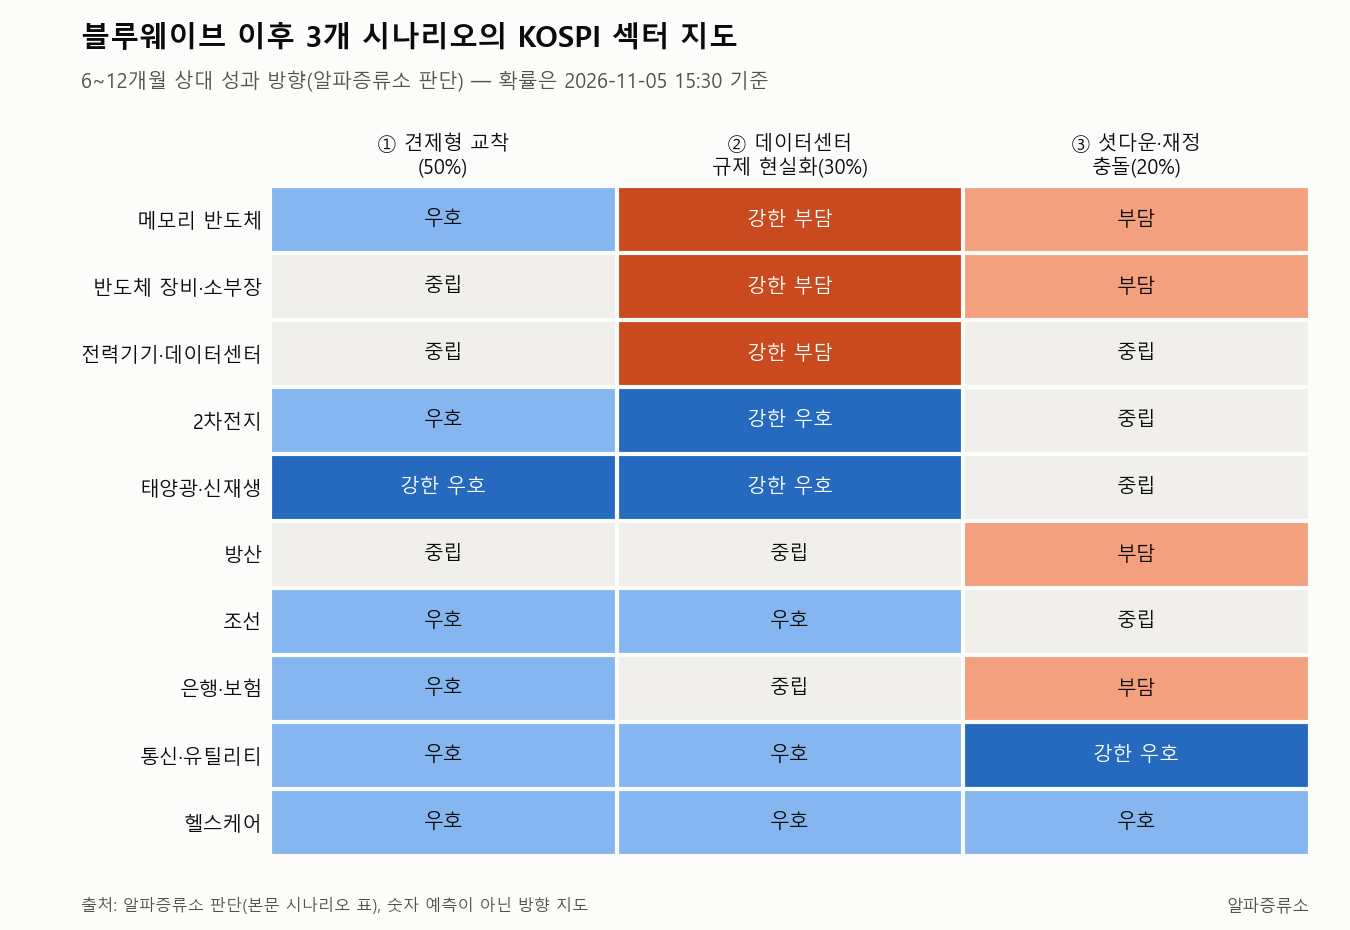
① 견제형 교착(기본). 미 10년물은 4.97%(11/3)에서 4.89%(11/4)로 내려왔고, 국내 채권 쪽에서는 4.8%를 1차 목표로 봅니다(11/5 자료). 달러는 AI 규제가 미국 성장을 늦출 수 있다는 우려로 한 달 만에 최저로 내려왔습니다(11/4 보도). 금리·달러 하락은 성장주와 메모리에 우호적이고, WTI가 88.12달러(11/4, −8.29%)로 내려온 것은 항공·운송에 비용 완화입니다. 이 경우 반도체 하락은 규제 공포의 선반영이며, 실적(AMD 데이터센터 매출 +97%, 11/4 발표)이 가격을 다시 끌어올립니다.
② 데이터센터 규제 현실화. 한국에 가장 아픈 시나리오입니다. 메모리·장비·전력기기가 '수요는 있는데 지을 곳이 없는' 상황을 맞습니다. 국내 증권가에서는 '투자 지연 우려는 단기 주가 영향에 그칠 가능성'(11/5 전략 자료)과 'AI 경계는 지속'(11/5 시황 자료)으로 의견이 갈립니다. 2차전지(ESS)·태양광은 친환경 정책과 데이터센터 자체 전원 수요로 이중 수혜입니다.
③ 셧다운·재정 충돌. 위험회피가 커지고 외국인 매도가 업종을 가리지 않고 퍼집니다. 통신·유틸리티·헬스케어만 상대적으로 버팁니다. 방산은 국방예산 견제가 부담입니다.
오늘 가격에 들어간 것과 안 들어간 것. 반도체 대형주의 하루 −7.6~−9.5%는 ②의 상당 부분을 미리 가격에 넣은 것입니다. 반면 ①의 금리·달러 하락 수혜는 아직 국내 성장주 가격에 거의 들어가지 않았습니다. 비대칭은 여기에 있습니다.
4. 볼 것 — 계기판 네 개
| 계기판 | 지금 | ① 신호 | ②·③ 신호 |
|---|---|---|---|
| 미 10년물 | 4.89%(11/4) | 4.8% 방향 | 5.0% 위 고착 |
| 달러 | DXY 101.2(11/5 장중), 원/달러 1,342.1원(11/5 장중) | 원/달러 1,320원대 | 원/달러 급반등 |
| 필라델피아 반도체 | 10,268.65(11/4, −3.13%, 6/22 고점 대비 −29.8%) | 실적으로 반등 | 장비·전력기기 동반 하락 |
| 외국인 KOSPI 현물·선물 | 현물 5거래일 연속 매도, 선물 11/3·11/4 연속 순매도 | 선물 순매수 전환 + 현물 매도 둔화 | 현물 1조원대 매도 지속 |
가장 빠른 계기판은 외국인 선물입니다. 10월 30일 +1조 3,580억원을 샀다가 이틀 만에 다시 팔기 시작했습니다. 선물 순매수 전환과 현물 매도 둔화가 같은 날 나오면 ①의 과잉 반응으로 판정합니다.
5. 대응 — 단기, 중기, 피할 것
단기(1~4주). 반도체는 6월 고점 대비 이미 −44.4~−56.7%(11/5 잠정) 내린 자리라 '더 던지는' 결정은 첫 행정 조치를 보고 합니다. 그 사이 ①과 ② 모두에서 우호인 통신·유틸리티, 헬스케어, 조선으로 무게를 일부 옮기는 것이 가장 싼 보험입니다. 2차전지·태양광은 급등분의 차익 매물을 감안해 눌림에서만 봅니다.
중기(3~12개월). 기본 경로는 회복입니다. 메모리 대형주는 ②의 트리거가 나오지 않는 한 분할 매수 후보로 둡니다.
피할 것. ① 블루웨이브 이름만 붙은 친환경 소형 테마를 급등 다음 날 추격하는 것, ② 레버리지 상품으로 반도체 반등에 베팅하는 것(코스피 하루 진폭이 7%p를 넘는 장입니다 — 11/4 기준), ③ 셧다운에 취약한 방산을 '선거 수혜'로 오해하는 것.
이 글은 정보 제공 목적이며 투자 권유가 아닙니다. 시나리오 확률은 알파증류소의 판단이며 트리거 확인 시 갱신합니다. 데이터 기준 시각: 2026-11-05 15:30 KST(국내 종가·수급 11/5 잠정, 미국 시장 11/4 현지 마감).
알파증류소 인사이트는 공개 자료와 알파증류소 수집 데이터로 작성한 시장 해설이며 특정 종목의 매매 권유가 아닙니다. 투자 판단의 최종 책임은 투자자 본인에게 있습니다.