AI 버블은 터지는가 — 미국은 아직 안 터졌고, 한국은 이미 절반이 터졌습니다

인사이트 리포트 · 담당 유하은(매크로·채권 스트래티지스트) · 11/5 오전 발행본의 고점 시점 오류(9월 → 실제 6월)를 바로잡아 전면 다시 쓴 판입니다 숫자 원천: ① 알파증류소 수집 DB(KRX 종가·PER·투자자별 수급) ② 공개 지수 시세(코스피·코스닥·나스닥·S&P500·필라델피아 반도체·엔비디아 일봉, 11/5 조회) ③ 국내 증권가 시황 자료의 시장 데이터(11/3~11/5) ④ 공개 역사 데이터(검증 원장 refs.md). 확인되지 않은 수치는 '참고값'으로 표시합니다.
1. 결론 먼저 — 같은 'AI 버블'이 두 시장에서 다른 국면에 있습니다
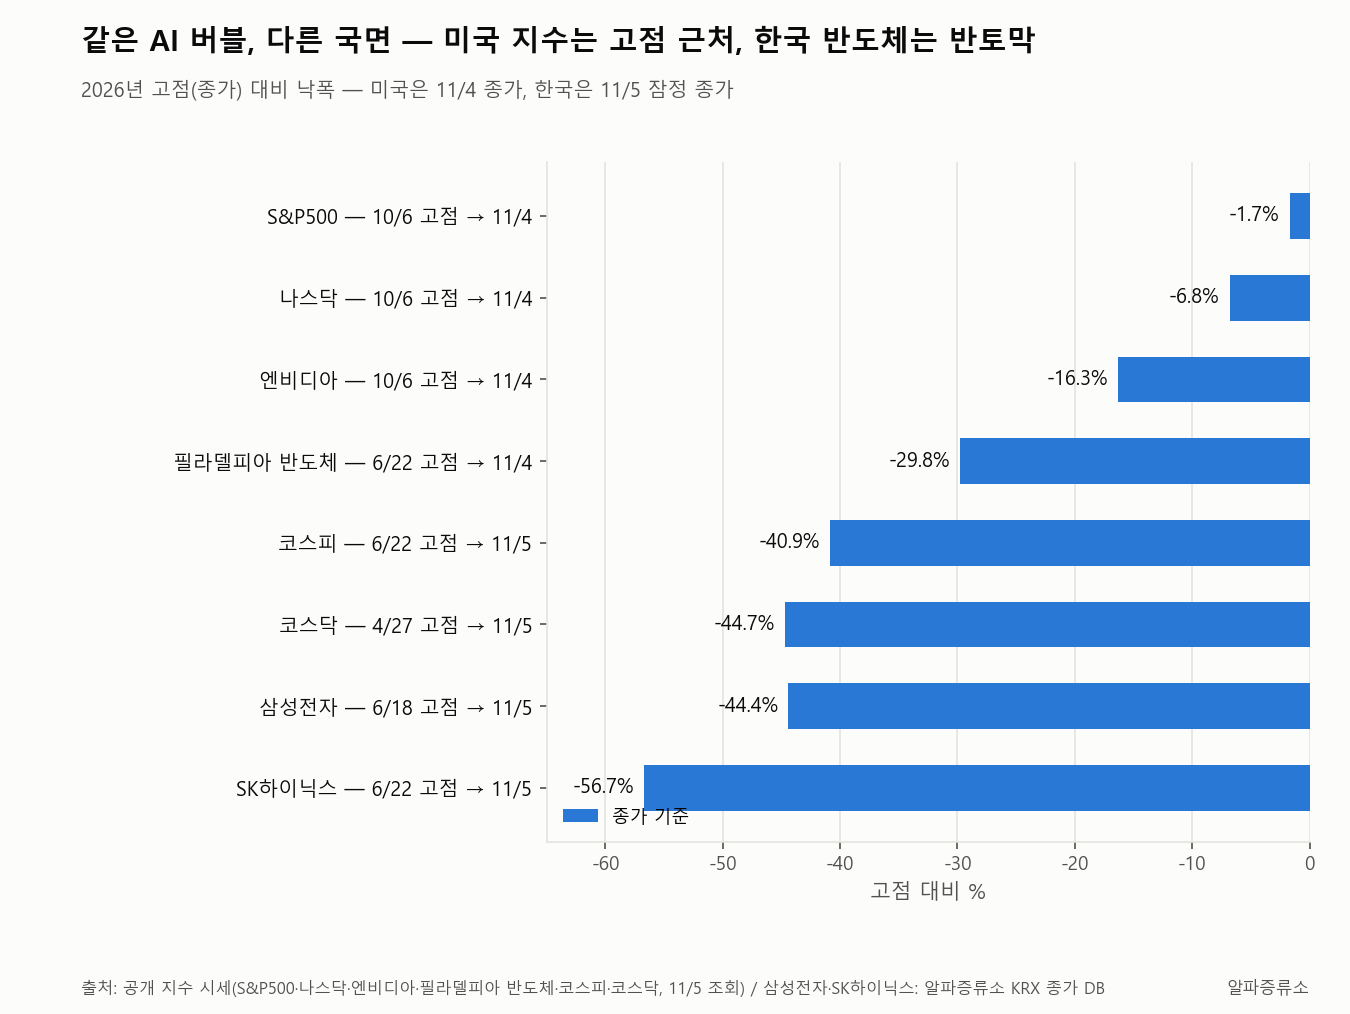
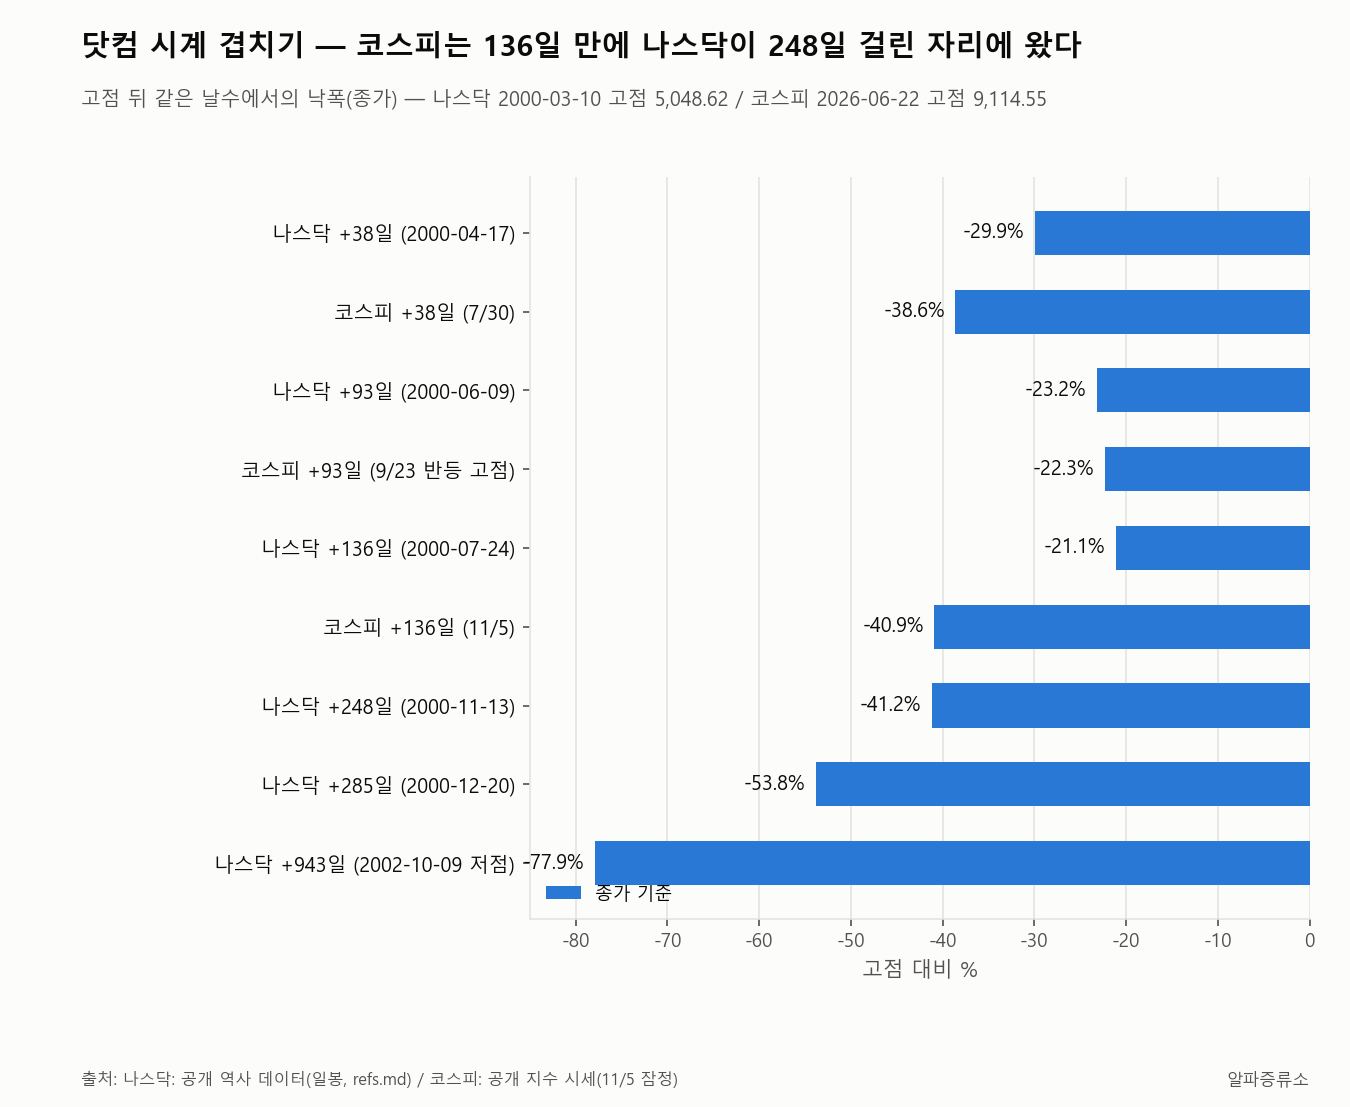
'AI 버블은 터지는가'는 미국과 한국에 따로 답해야 하는 질문입니다. 미국은 아직 터지지 않았습니다. S&P500은 10월 6일 고점 대비 −1.7%, 나스닥은 −6.8%, 엔비디아는 −16.3%입니다(11/4 종가). 한국은 이미 절반이 터졌습니다. 코스피는 6월 22일 9,114.55에서 11월 5일 5,383.80까지 −40.9%, SK하이닉스는 6월 22일 2,919,000원에서 −56.7%, 삼성전자는 6월 18일 362,500원에서 −44.4% 내렸습니다(KRX 종가, 11/5 잠정). 닷컴 때 나스닥이 고점 뒤 136일 동안 −21%였던 자리에서 코스피는 같은 136일 동안 −40.9%입니다. 한국의 AI 버블은 닷컴보다 두 배 빠르게 꺼지고 있습니다.
그래서 판단도 둘로 나눕니다. 미국 AI 주식의 '첫 급락'은 아직 오지 않았고, 그것이 오면 한국은 바닥이 아니라 2차 하락을 맞습니다. 코스피의 낙폭은 닷컴 시계로 2000년 11월 중순(나스닥이 −41%에 닿은 고점 뒤 248일째) 자리이지만, 이익은 닷컴 때와 달리 늘고 있습니다(SK하이닉스 PER 약 50배 → 24배, 11/4). 지금 켜진 위험은 밸류에이션이 아니라 셋입니다 — 외국인 현물 매도(11/5 −3조 8,316억원 잠정, 5거래일 연속), AI 기업 신용 스프레드(오라클 5년 CDS 292bp, 11/3), 블루웨이브 뒤 데이터센터 인허가 규제(11/5 보도). 판단 축은 이 셋이지 지수 수준이 아닙니다.
2. 핵심 표 — 고점 대비 낙폭과 닷컴 시계
| 자산 | 2026년 고점(종가) | 최근 종가 | 고점 대비 |
|---|---|---|---|
| S&P500 | 7,818.93 (10/6) | 7,688.62 (11/4) | −1.7% |
| 나스닥 | 27,599.79 (10/6) | 25,736.51 (11/4) | −6.8% |
| 엔비디아 | 239.24달러 (10/6) | 200.13달러 (11/4) | −16.3% |
| 필라델피아 반도체 | 14,634.72 (6/22) | 10,268.65 (11/4) | −29.8% |
| 코스피 | 9,114.55 (6/22) | 5,383.80 (11/5 잠정) | −40.9% |
| 코스닥 | 1,226.18 (4/27) | 678.41 (11/5 잠정) | −44.7% |
| 삼성전자 | 362,500원 (6/18) | 201,500원 (11/5 잠정) | −44.4% |
| SK하이닉스 | 2,919,000원 (6/22) | 1,264,000원 (11/5 잠정) | −56.7% |
한국의 경로를 닷컴 나스닥(2000년 3월 10일 고점 5,048.62) 위에 겹치면 이렇습니다. 코스피는 고점 뒤 38일째(7/30) −38.6%, 93일째(9/23) 반등 고점 −22.3%, 136일째(11/5) −40.9%입니다. 나스닥은 같은 38일째 −29.9%, 93일째 −23.2%, 136일째 −21.1%였고, −41%는 248일째(2000-11-13), −54%는 285일째(2000-12-20), −78%는 943일째(2002-10-09)에 찍었습니다. SK하이닉스는 더 빠릅니다. 6월 22일 2,919,000원 → 7월 30일 1,322,000원(−54.7%) → 9월 21일 1,879,000원(저점 대비 +42%) → 10월 20일 1,190,000원(−59.2%) → 11월 5일 1,264,000원입니다. 첫 5주의 급락, 40%대 반등, 반등 고점을 지키지 못한 2차 하락 — 닷컴이 9개월에 걸쳐 밟은 세 계단을 한국 반도체는 4개월 반에 밟았습니다.
3. 닷컴과 같은 것, 다른 것
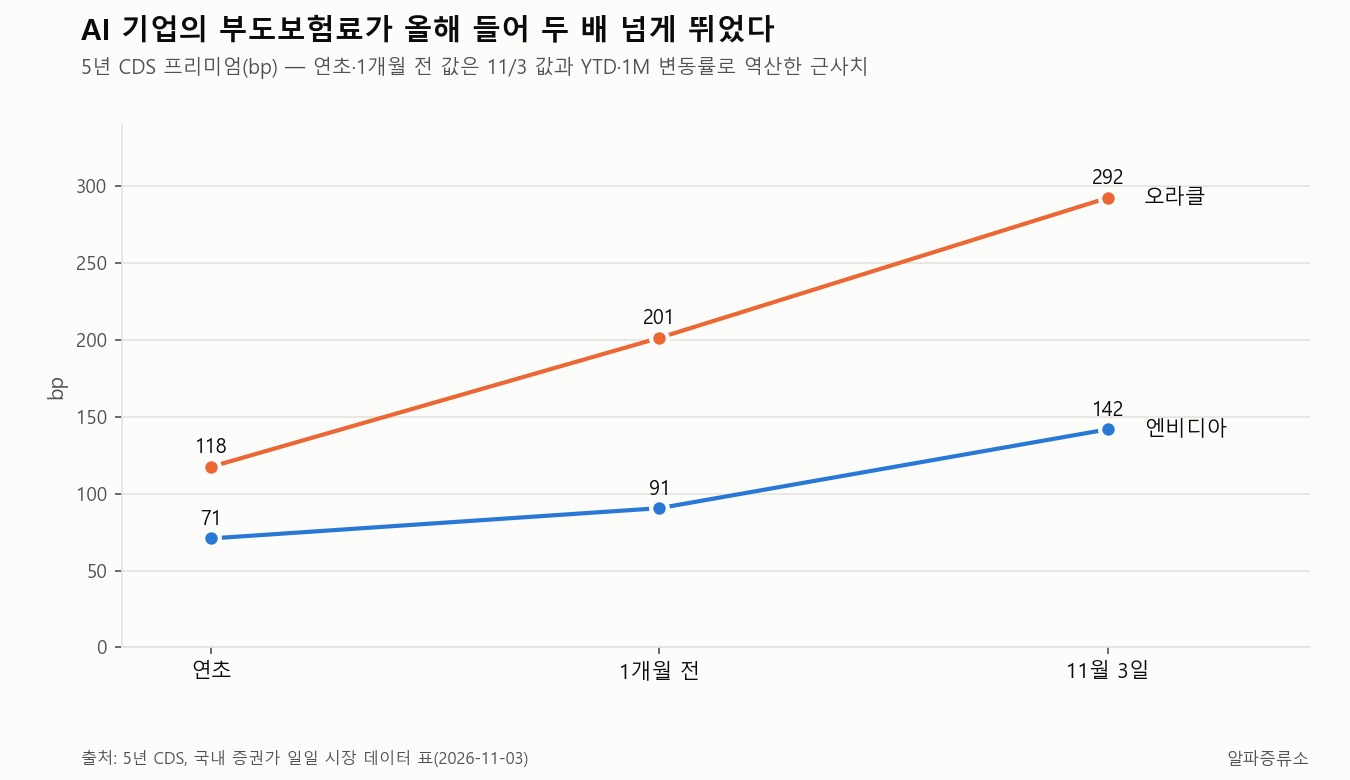
같은 것 ① 본체는 주식이 아니라 자금조달입니다. 닷컴 붕괴의 본체는 통신사 회사채였습니다. 지금 같은 자리에 AI 인프라 조달이 있습니다. 11월 초 오라클은 보통주·회사채 각 100억달러, 메타는 회사채 200억달러 조달을 추진하고, 앤트로픽은 매출 170억달러 대비 지출 약정 8,950억달러가 공개됐습니다(11/3 국내 시황 자료). 빅테크 데이터센터 조달금리는 5.5~7.0%, 네오클라우드는 7~11%로 추정됩니다(국내 증권가 집계, 11/3). 11월 3일 5년 CDS는 엔비디아 141.87bp(연초 대비 +100%), 오라클 292.48bp(+149%)입니다. 현금이 쌓인 엔비디아까지 두 배가 됐다는 것은 시장이 'AI 인프라 신용' 전체에 위험 프리미엄을 붙이기 시작했다는 뜻입니다.
같은 것 ② 방아쇠는 정책입니다. 2000년의 방아쇠는 연준 긴축(5월 16일 50bp 인상)이었습니다. 이번엔 둘입니다. 연준은 9월 인상 사이클로 돌아섰고 12월 10일 FOMC 인상 확률은 81~82%로 반영돼 있었습니다(10/30~11/2 국내 자료). 거기에 11월 4일 중간선거에서 민주당이 상·하원을 장악하자 데이터센터 밀집 주의 신규 인허가 제한 우려가 나왔고(11/5 시황 자료·보도), 11월 5일 코스피는 −5.3%, 코스닥은 −5.1% 떨어지며 두 시장에 매도 사이드카가 걸렸습니다(11/5 14:4x 보도).
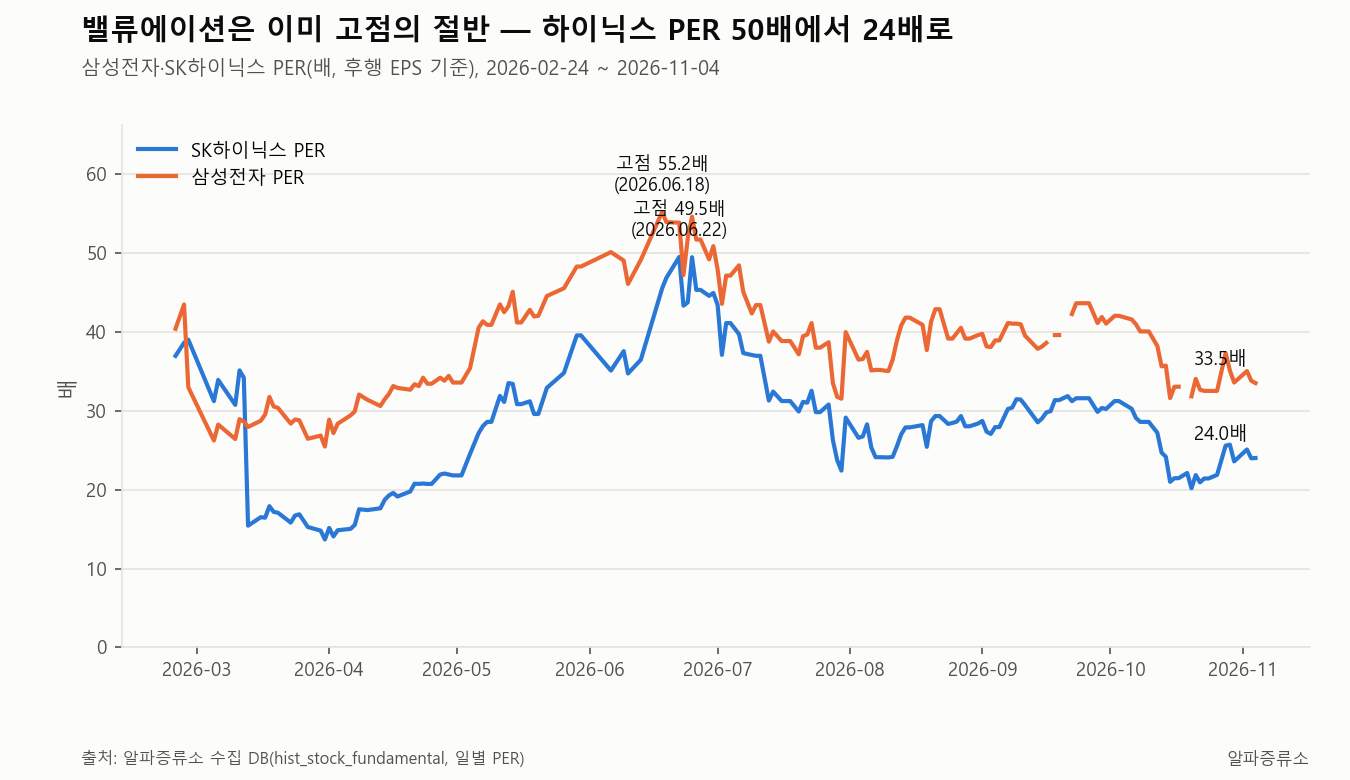
다른 것 ① 이익이 있습니다. 닷컴 선도주 시스코의 선행 PER은 131배였습니다(2000-03). SK하이닉스의 PER은 6월 22일 약 50배에서 11월 4일 24배로, 삼성전자는 54배에서 34배로 내려왔습니다(알파증류소 수집 DB, 후행 EPS 기준). 11월 4일 AMD는 데이터센터 매출 +97%와 다음 분기 매출 가이던스 170억달러를, 슈퍼마이크로는 연간 매출 가이던스 중간값 685억→770억달러 상향을 냈습니다(11/5 시황 자료). 수요가 꺾여 빠지는 장이 아니라 '수요는 확인됐는데 지을 곳과 돈이 의심받는' 장입니다.
다른 것 ② 개인 레버리지는 이미 줄었습니다. 신용융자잔고는 2026년 6월 24일 38.6조원에서 11월 3일 29.0조원으로 −25%, 투자자예탁금은 139.7조원에서 88.2조원입니다(금융투자협회 통계, 알파증류소 수집본). 닷컴은 마지막 국면까지 개인 레버리지가 늘었습니다. 반대매매의 상당 부분은 지나갔습니다.
다른 것 ③ 미국이 안 떨어졌습니다 — 양날입니다. S&P500이 고점 근처라는 것은 지금의 하락이 글로벌 위험회피가 아니라 '한국·반도체 고유' 요인(외국인 매도, 규제, 중국 경쟁)이라는 뜻입니다. 그러나 같은 이유로, 미국 AI 주식이 '첫 5주'를 시작하면 한국은 바닥이 아니라 2차 하락을 맞습니다.
4. 시나리오 — 확률 합 100
| 시나리오 | 확률(데스크 판단) | 그림 | 트리거 |
|---|---|---|---|
| ① 한국 선반영 · 바닥 다지기 | 40% | 미국은 고점권 유지, 신용 안정, 외국인 매도 소진. 코스피 5,000대 박스 뒤 실적으로 회복 | 외국인 현물 순매수 2일 연속, 오라클 CDS 250bp 아래, 미 10년물 4.8% 이하 |
| ② 미국 '첫 5주' 시작 → 한국 2차 하락 | 35% | 나스닥 −20~−30%, 한국 반도체 10월 저점 하향 돌파 | 나스닥 10/6 고점 대비 −10%(24,840) 하향 돌파, 빅테크 capex 가이던스 하향, 오라클 CDS 350bp |
| ③ 2001년형 장기 약세 | 25% | 조달 시장 경색 + 규제 현실화, 데이터센터 프로젝트 취소 | 네오클라우드 회사채 발행 실패, 오라클 CDS 400bp, 주 정부 인허가 중단 행정명령 |
①이 가장 크지만 과반이 아닙니다. 한국의 낙폭이 닷컴 시계로 '2000년 11월 중순'까지 와 있어 가격은 싸졌지만, ②와 ③을 합친 60%가 '아직 미국 쪽 계단이 남았다'는 쪽입니다.
5. 볼 것, 피할 것, 단기와 중기
볼 것(우선순위 순). ① 외국인 현물 — 10/30 −1조 6,158억원, 11/3 −1조 5,244억원, 11/4 −2조 4,467억원(KRX 확정), 11/5 −3조 8,316억원(잠정). 멈추는 날이 첫 신호입니다. ② 오라클·엔비디아 5년 CDS — 지수보다 먼저 움직입니다. ③ 나스닥 10월 6일 고점 대비 −10% 선(24,840) — 미국 '첫 5주'의 문턱입니다. ④ 12월 10일 FOMC와 그 전의 물가.
피할 것. 레버리지로 '닷컴 바닥'을 사는 것(2차 하락 시나리오가 합쳐서 60%입니다), 반대로 실적이 확인되는 메모리 대형주를 2002년 바닥 논리로 던지는 것. 가장 취약한 것은 이익이 아니라 조달에 기대는 고리 — 데이터센터 리츠, 네오클라우드 관련 테마, 실적 없이 AI 인프라 기대만 반영된 중소형주입니다.
단기(1~3개월): 외국인 매도와 신용이 확인되기 전에는 비중 확대를 보류합니다. 중기(6~12개월): 메모리 대형주는 ②의 2차 하락 때 분할 매수 후보입니다. PER 24배(11/4)는 '버티는 근거'이지 '사는 신호'는 아닙니다. 확신을 사지 않고, 외국인 현물과 신용 스프레드라는 선행 신호가 꺾이는 것을 보고 들어갑니다.
이 글은 정보 제공 목적이며 투자 권유가 아닙니다. 시나리오 확률은 알파증류소의 판단이며 트리거 확인 시 갱신합니다. 데이터 기준 시각: 2026-11-05 15:30 KST(국내 종가 11/5 잠정, 미국 시장 11/4 현지 마감).
알파증류소 인사이트는 공개 자료와 알파증류소 수집 데이터로 작성한 시장 해설이며 특정 종목의 매매 권유가 아닙니다. 투자 판단의 최종 책임은 투자자 본인에게 있습니다.